关联交易绩效挂钩条款正把公司治理推入新考题。越来越多上市公司在采购、销售、服务或资金往来中,把交易价格与关联方业绩、利润、回款等指标绑定。表面看这是灵活定价,深处却牵动公允性、利益输送和中小股东保护。它值得关注,是因为传统关联交易治理框架正遭遇动态条款挑战。
从实践看,这类条款常见于集团内部采购和销售协议。上市公司与控股股东、兄弟公司或实际控制人控制的企业约定,若年度采购量达标,单价可下调;若对方产品毛利率超过约定线,上市公司分享部分收益。有的合同把服务费与关联方营业收入、净利润或现金流挂钩。绩效越好,价格越优惠,反之则上调。
条款设计通常包含指标选择、调价公式、考核周期和上下限。指标可能是采购量、销售额、毛利率、回款率,也可能是净利润或净资产收益率。公式从简单线性联动到阶梯式浮动,甚至回溯调整。为避免剧烈波动,合同会设最高价和最低价,并约定争议解决方式。考核周期按季度、半年或年度执行,年末再统一结算差额。
这类安排并非凭空出现。集团内部交易涉及长期供货、联合研发、共享渠道和资金调配,固定价格难以适应原料涨跌和需求波动。若价格长期偏离市场,关联方可能失去动力,上市公司也可能承担过高成本。绩效挂钩因此被包装成风险共担、收益共享的机制,让双方在不确定环境中保持合作,也给定价提供可验证的依据。
从商业逻辑看,绩效挂钩能缓解信息不对称。关联方掌握成本、产能和客户资源,上市公司未必清楚真实盈利水平。若把价格与可观测指标绑定,双方就有动力提升效率、压缩费用、加快回款。对上市公司而言,业绩好时多分收益,业绩差时少付成本,似乎比僵化定价更公平。这也是不少管理层主张引入该条款的理由。
问题在于绩效指标并非天然中立。收入确认时点、费用分摊口径、成本核算方式,都可能被调整。若指标由关联方提供或双方共同确认,独立董事和审计师很难识别偏差。更隐蔽的是,条款可能让上市公司在关联方亏损时高价采购,在关联方盈利时低价销售,利润在集团内部转移。中小股东看到的增长,未必来自真实经营改善。
定价机制越复杂,治理成本越高。绩效挂钩往往附有公式、系数、基准和例外情形,普通投资者难以逐条看懂。独立董事若要判断公允性,需要行业数据、成本模型和可比交易。审计师要核查关联方报表、指标计算和调整依据,工作量大且依赖管理层配合。信息不对称并未消失,只是从价格转移到指标和公式。外部监督因此更容易落空。
棘手在于审议边界被打乱。关联交易通常按预计金额提交董事会审议,并履行回避表决和披露义务。绩效挂钩后,交易金额随业绩浮动,事前预计可能远低于实际发生额。若合同只约定公式而未设明确上限,上市公司可能先以小额审批过关,后续金额膨胀却缺乏再次审议。监管面对的不是单笔交易,而是持续调整的定价权。
现行规则并非没有约束。关联方回避表决、独立董事事前认可、审计委员会审核、重大交易披露,都是基础防线。但绩效挂钩把审查对象从一笔确定交易变成可能不断触发的机制。若只披露合同存在,却不说明指标如何选取、公式怎样计算、上限是否合理,防线就容易流于形式。监管需追问定价权由谁掌握,调整是否经过实质审议。
内部控制必须前移。上市公司要把绩效挂钩条款纳入关联交易台账,设定金额上限和触发条件,明确业务、财务、法务和审计职责。业务部门监测采购量或销售额,财务部门复核指标计算,法务审查合同调整权,审计部门定期测试执行偏差。系统应自动归集关联方数据,接近审批额度就预警。缺少这些控制,动态定价会变成动态失控。
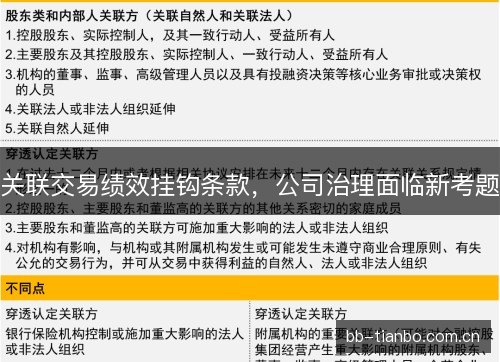
董事会尤其独立董事不能只看合同表面。他们需判断绩效指标是否与公司战略一致,调价是否显著偏离市场,关联方是否获得超额利益。必要时可聘请评估机构,对定价公式做压力测试,测算不同业绩情形下的利润影响。审计委员会应持续审查,而非只在年初表决一次。独立董事若缺乏独立信息源,很容易被管理层材料牵着走。
信息披露是外部股东稳定的观察窗口。公告不能只写双方按业绩调整价格,而应说明指标定义、数据来源、计算公式、调整频率、上限下限及历史执行情况。若涉及重大金额,还需披露对当期利润和现金流的影响,并解释定价是否经过评估。模糊表述会消解披露价值,让中小股东难以判断关联交易是否公允。充分披露本身也是约束。
审计与司法审查补上事后防线。审计师需关注交易是否具有商业实质,绩效指标是否被操纵,价格调整是否经过授权。若发现利润转移,应提请调整并考虑报表影响。司法实践中,显失公平的关联交易可能被撤销或赔偿,控制股东和董监高也可能担责。动态条款让举证更复杂,但公允性核心未变。法院和仲裁机构更看重定价依据是否充分。
治理重点会从形式合规转向实质公允。监管要求公司对绩效挂钩做专项说明,披露指标选择理由和敏感性分析,并设置金额上限与再次审议触发线。交易所问询会细,审计准则和评估方法也会跟进。数字化工具能实时监控交易额度和价格偏离,让事后追责变成事中预警。公司若仍把条款当作利润调节工具,风险越来越高。
新考题不在于是否允许绩效挂钩,而在于能否把灵活定价关进治理笼子。天博体育上市公司让指标可验证、公式可解释、上限可约束、审议可追溯,让独立董事和审计师获得真实信息。关联方若带来效率提升,分享收益并无不可;借业绩之名调节利润,再精巧的条款也会被识破。公司治理的价值,在于把动态安排纳入制衡,守住公允与信任。